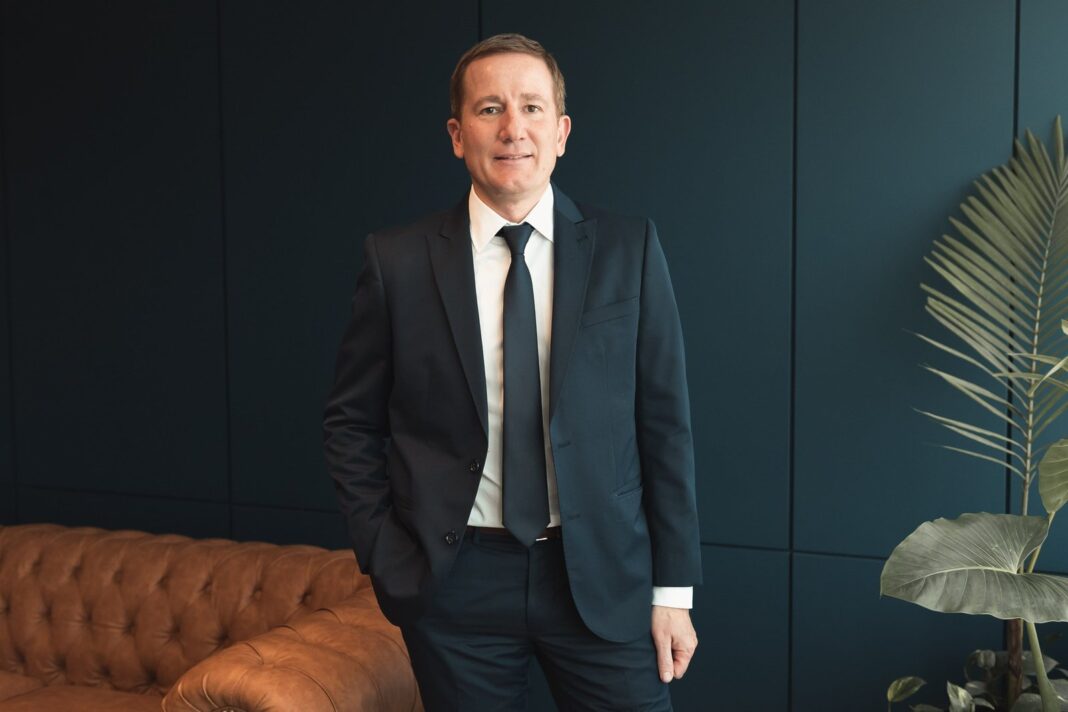

El desarrollador Ignacio Aldazabal, director y socio de Aldazabal y Cía, detalla un modelo de negocios inmobiliario que complementa el financiamiento de obras con el mercado de capitales y que ya aplica en Argentina, Uruguay y Miami.
En un mercado inmobiliario con un costo de construcción que en dólares aumentó más del 140% desde septiembre de 2023, Ignacio Aldazabal fundó HA Emprendimientos a pedido de clientes de la empresa creada por su abuelo.
Aldazabal es la quinta generación de una familia vinculada al mercado de capitales argentino desde 1890. Su formación incluyó la administración de patrimonio e inversiones con mirada de largo plazo y diversificación. Su estrategia consistió en trasladar al real estate una metodología del mundo financiero: analizar mercados, detectar oportunidades, estructurar inversiones y evaluar cada proyecto según su potencial.
«No hay que mirar el real estate como desarrollo y construcción de metros cuadrados, sino como una alternativa de inversión», afirmó Aldazabal.
El modelo de negocios que implementa no realiza preventas para financiar las obras. La empresa asegura tener todo el capital desde el inicio de la construcción. «De esta manera no corremos el riesgo de malvender los departamentos por necesidad de liquidez», explicó el empresario, que es director y socio de Aldazabal y Cía, firma creada hace 136 años dedicada a la administración de fondos personales y corporativos. «Los mismos clientes nos empezaron a pedir consejos sobre dónde invertir en ladrillos y definimos empezar a construir», agregó.
La compañía comenzó desarrollando en Argentina. Luego, sus inversores solicitaron opciones fuera del país. Así surgieron proyectos en Uruguay y Miami. Comenzaron en Uruguay y, debido al tamaño limitado de ese mercado para determinados montos de inversión, hace unos cinco años llegaron a Florida, específicamente a Miami.
«Nunca negociamos la location, todos los proyectos están bien ubicados», afirmó Aldazabal. Según el desarrollador, esa condición garantiza el resguardo de la inversión y reduce el riesgo de apreciación futura del activo y de la renta que pueda generar.
En Miami, la empresa logró financiamiento por US$110 millones para construir una torre de 35 pisos y 328 unidades en la zona de Edgewater, que estará lista en el segundo trimestre de 2028. «Los departamentos no se comercializan de manera individual, sino que los inversores adquieren participaciones de capital -equity- en el emprendimiento», detalló Aldazabal.
El emprendimiento permanece bajo la titularidad de un único propietario societario. Una vez finalizada la obra, una empresa especializada se encarga de alquilar y administrar las unidades. Cuando el inmueble alcanza una renta anual estabilizada, se pone a la venta el edificio entero, generalmente adquirido por un fondo institucional. Así, los inversores recuperan el capital aportado y obtienen la rentabilidad generada por la operación. Se trata del modelo multifamily que Aldazabal busca implementar en Argentina. «El negocio no pasa por el alquiler sino por el monto en el que se vende que se reparte entre los inversores», señaló. «Tenés doble cliente: el inquilino y el comprador institucional», agregó.
La estrategia de la empresa es construir edificios de entre 250 y 500 unidades, orientados principalmente a un público joven. Con la torre de Miami, Aldazabal estima alcanzar una rentabilidad cercana al 70% para los inversores de punta a punta, en un plazo estimado de cuatro años.
Según Aldazabal, este tipo de edificios ya se construyen en Florida. «Esto es lo que se viene a la Argentina, es una forma profesional de encarar el real estate», indicó. Explicó que quienes invierten en ladrillos buscan obtener una renta, pero no quieren ocuparse de administrar una propiedad. Este sistema apunta a «sacarte ese problema de encima».
Consultado sobre por qué el multifamily no llegó a la Argentina, Aldazabal señaló que uno de los principales obstáculos es la ausencia de un mercado secundario con compradores capaces de adquirir un edificio completo. En Estados Unidos, ese comprador final suele ser un fondo institucional que incorpora el edificio completo a su cartera como un activo generador de renta. En la Argentina, «ese jugador todavía no está suficientemente desarrollado», indicó. A esto se suman las normativas vigentes que complejizan las operaciones. «Si terminan de producirse cambios legislativos, como el desalojo exprés, y se sigue profundizando el mercado de capitales, queremos avanzar hacia un modelo multifamily de equity acá», sintetizó.
El negocio en la Argentina
En Argentina, el modelo de negocio comienza con la compra de la tierra, fondeada con inversores. Luego, la construcción se financia con instrumentos financieros. De esta manera, la empresa no depende de la venta anticipada de departamentos para terminar la construcción, lo que le permite evitar desprenderse de unidades a precios bajos por necesidad de caja.
Aldazabal afirmó que la mirada financiera permite entender al mercado inmobiliario y al mercado de capitales como herramientas diferentes dentro de una estrategia de inversión: el real estate como activo tangible con potencial de renta y apreciación, y los activos financieros como instrumentos que pueden aportar mayor liquidez.
Un ejemplo es Grand Atlántida, emprendimiento en el edificio donde funcionaba la ex Editorial Atlántida, sobre la calle Azopardo en el Bajo porteño, frente a Puerto Madero. El proyecto comenzó cuando el costo de construcción rondaba los US$600/m² y luego se triplicó. «Como habíamos vendido pocas unidades y no necesitábamos desprendernos de departamentos para financiarnos, pudimos esperar y hoy estamos comercializando las unidades con un valor de US$4500/m², con el nuevo costo de construcción cubierto», relató.
Otra ventaja del modelo, según Aldazabal, es que al no tener necesidad de vender por debajo del costo no se castiga al inversor. «Cuidamos el valor de la unidad final, porque también está invertido nuestro capital», relató. La plusvalía se genera por no malvender las unidades, resumió. Explicó que gracias a las herramientas financieras con las que fondean la obra, no necesitan bajar precios para conseguir caja. Esto permite fijar precios más cercanos a los del producto terminado desde una etapa media de construcción. Según Aldazabal, eso también evita que entren demasiados inversores especulativos que después quieran revender todos juntos, algo que puede destruir la plusvalía generada.
Si bien tienen proyectos en Uruguay y Estados Unidos, Argentina concentra el 60% de los desarrollos. La empresa tiene tres emprendimientos en ejecución en los que planean más de US$140 millones en venta de unidades: Numa, en Bancalari, dentro del corredor norte; Sense Puerto de Olivos, y Grand Atlántida. Aunque la actividad se concentra en Buenos Aires, Aldazabal también destacó el potencial del interior del país, como San Juan y Neuquén.
Respecto de las perspectivas, el empresario se mostró optimista. Aseguró que el mercado de capitales anticipa lo que sucederá con los bienes inmuebles. «Lo que sucede es que mientras el mercado financiero reacciona con rapidez, el real estate se mueve más lento», explicó. Se refirió al largoplacismo que caracteriza a los ladrillos: entre tres y cuatro años desde la adquisición de la tierra, aunque pueden ser más en obras grandes.
Aldazabal sostuvo que los dos mercados tienen más puntos en común de lo que parece. La mejora de la macroeconomía argentina comenzó a reflejarse primero en los activos financieros, mientras que el ladrillo quedó rezagado. Desde diciembre de 2023, el índice Merval medido en dólares subió 86%, mientras que la paridad promedio de los bonos soberanos avanzó 123%. En el mismo período, el precio de venta de los inmuebles —considerando usados y nuevos— aumentó alrededor de 25% en dólares. El valor promedio del metro cuadrado pasó de alrededor de US$2100 a US$2625.
Según Aldazabal, la lógica es la misma que ya recorrieron el Merval, los bonos y los salarios: activos que cotizaban con un fuerte descuento por el riesgo país recomponen valor a medida que ese riesgo baja, y el real estate históricamente es el que más tarda. Un indicador que lo muestra es cuántos sueldos promedio hacen falta para comprar un m²: con el salario de diciembre de 2023 (US$545) y el m² de esa época (US$2100), hacían falta casi 4 sueldos para comprar un metro cuadrado. Con el salario de hoy (US$1232) y el m² actual (US$2625), hacen falta apenas dos sueldos. «Esa mejora en el poder de compra en ladrillos —no solo el precio del m² en sí— es la señal más concreta de que el real estate todavía tiene margen para acompañar la recomposición que ya mostraron el resto de los activos, en la medida en que el crédito hipotecario vuelva a estar disponible», analizó el desarrollador.
A esto se suma la falta de crédito hipotecario de largo plazo. «No puede ser que se pague un departamento al contado; en el mundo, las propiedades se financian a 30 años», cuestionó Aldazabal, quien considera que una mayor disponibilidad de financiamiento será necesaria para acompañar una eventual recuperación de los valores.
En cuanto a la composición de una cartera de inversiones en el país, su recomendación general es dividirla en tres partes: invertir un 33% en el propio negocio o actividad, otro 33% en activos del mercado financiero y el 33% restante en real estate. Dentro de este último punto, planteó que no recomienda invertir todo en un mismo mercado o país, sino diversificar geográficamente para repartir el riesgo.
La apuesta en Uruguay
Consultado sobre por qué también construyen en Punta del Este, Aldazabal explicó que la zona reúne tres condiciones fundamentales: permite custodiar el valor del capital, se puede disfrutar y utilizar la propiedad, y genera renta. Por eso eligieron la zona para desarrollar tres emprendimientos: dos en Manantiales y uno en La Barra. El modelo utilizado en estos casos se apoya en el fondeo inicial. Durante la primera etapa, alrededor del 30% del proyecto se financia con inversores amigos que ingresan a un costo competitivo. La expectativa era obtener una plusvalía entre el valor inicial y el precio final de comercialización. «Sense Manantiales tuvo una apreciación de más del 100% para quienes invirtieron desde la compra de la tierra», finalizó el empresario.