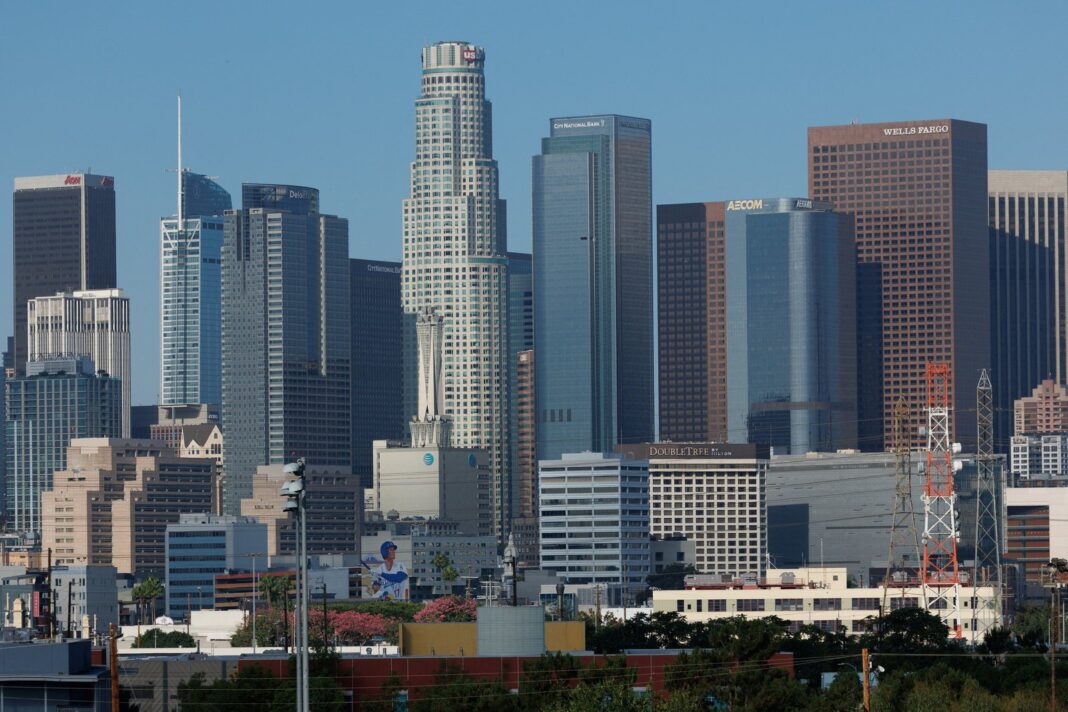

El área metropolitana de Los Ángeles obtuvo la peor calificación en el ranking de Realtor.com que evaluó a los 100 mayores mercados de Estados Unidos. Un trabajador con ingresos medianos debe destinar el 84,4% de su salario al pago de una hipoteca promedio.
El área metropolitana de Los Ángeles quedó última y recibió una F en el ranking de vivienda de 2026 elaborado por Realtor.com, que evaluó a los 100 mayores mercados metropolitanos de Estados Unidos.
La clasificación combina la asequibilidad actual con el ritmo de construcción de nuevas casas, dos variables que condicionan el acceso a la propiedad en un país con un déficit superior a 4 millones de viviendas.
El resultado de Los Ángeles refleja el peso de los precios y de la escasa incorporación de propiedades al mercado. Un trabajador con ingresos medianos debe destinar 84,4% de su salario al pago mensual de la hipoteca de una vivienda de precio medio, según el cálculo de Realtor.com, que presupone un anticipo del 10% y un crédito fijo a 30 años con una tasa del 6,5%.
Trece áreas metropolitanas obtuvieron una F porque ninguna superó el percentil 25 en las condiciones actuales de acceso a la vivienda.
Providence, Rhode Island; Nueva York; Honolulu, Hawái; y Boston completaron los cinco mercados con peores resultados.
En el otro extremo, Des Moines, Iowa, lideró la lista con una A+, seguida por Raleigh, Carolina del Norte; Columbia, Carolina del Sur; Houston, Texas; e Indianápolis, Indiana.
Construcción limitada por escasez de suelo disponible
La falta de suelo disponible limita la construcción y reduce las posibilidades de ampliar la oferta en Los Ángeles. La relación entre permisos de edificación y población fue de 0,47, menos de la mitad del promedio nacional de viviendas autorizadas por habitante, de acuerdo con los datos utilizados en la evaluación.
Las áreas metropolitanas con mejores resultados suelen tener tierra más disponible y barata, precios de las viviendas más bajos en relación con los ingresos y normas locales menos restrictivas para aprobar proyectos.
También reúnen mercados laborales sólidos, una combinación que incrementa la demanda habitacional y, al mismo tiempo, facilita la respuesta de los constructores.
“Es realmente una mirada equilibrada al presente y al futuro: a cuán asequible es ahora y a cuán asequible podría ser en los próximos años”, explicó Berner.
Des Moines y la combinación de ingresos altos con construcción activa
Diez áreas metropolitanas alcanzaron la categoría A y todas superaron los 50 puntos tanto en construcción como en asequibilidad.
Cinco de las seis ciudades mejor posicionadas pertenecen a estados que también obtuvieron esa nota, aunque Raleigh, Jacksonville, Oklahoma City, Palm Bay y Columbus superaron el desempeño general de sus respectivos estados.
Des Moines representó el perfil que el ranking premia. La ciudad registró una relación de permisos por población de 1,85, lo que implica que autoriza 85% más viviendas nuevas de lo esperado según su población y el promedio nacional.
Además, un asalariado medio destina 27,5% de sus ingresos a la cuota mensual de una casa de precio mediano.
Su índice general de asequibilidad fue de 0,894, frente a una media nacional de 0,675. La medición considera qué proporción de las propiedades en venta puede ser adquirida por hogares de distintos niveles de ingreso.
Sin embargo, Des Moines quedó en la mitad inferior de la clasificación por el sobreprecio de las construcciones nuevas respecto de las viviendas existentes, que fue de 23,4%.
La brecha regulatoria entre Austin y Boston
La política urbana local separa a las áreas metropolitanas mejor calificadas de las que quedaron en el último grupo. Las ciudades con A suelen contar con normas de zonificación más flexibles y procesos de aprobación más ágiles, mientras que los mercados con peores resultados mantienen regulaciones restrictivas sobre el uso del suelo.
La comparación entre Austin y Boston permite dimensionar esa brecha. Aunque el área metropolitana de Boston ocupa menos superficie, sus normas de zonificación tienen cuatro veces más páginas que las de Austin, según los datos del National Zoning Atlas utilizados en el estudio. El 79% del suelo de Boston está zonificado, frente al 15% de Austin.
Solo el 4% del terreno de Boston permite sin restricciones las unidades accesorias de vivienda, frente al 29% de Austin.
Además, apenas 8% del suelo bostoniano admite lotes mínimos de 929 m² (328 pies cuadrados) o menos, contra 55% en la ciudad de Texas.
Las ordenanzas restrictivas limitan sobre todo la construcción de unidades pequeñas, densas y de menor precio, el tipo de oferta que requieren mercados como Los Ángeles.
La clasificación asignó el mismo peso a la construcción y a la asequibilidad. El 80% de la nota de construcción provino de la relación entre permisos y población, mientras que el 20% restante correspondió al sobreprecio de las viviendas nuevas frente a las existentes. Los resultados de 2026 se elaboraron principalmente con datos de 2025.